会社設立 印鑑 経費の考え方|法人の印鑑代・勘定科目・仕訳を確かめる順番
この記事で扱う印鑑
- 代表者印
- 銀行印
- 角印
- ゴム印
- 会社設立の前後に印鑑を買い、会計ソフトの入力欄で「創立費」「消耗品費」「備品」のどれを選ぶか手が止まっている人
- 代表者印だけでなく、銀行印・角印・ゴム印、安く買った印、電子印鑑まで、費用の扱いを一度に整理したい人
- 自腹で払った印鑑代を、会社のお金としてどう戻せばよいか分からなくなっている人
ここで示すのは、法令と国税庁の資料から言える範囲です。具体的な科目の最終判断は、会社の顧問税理士の領分になります。
はじめに言葉をそろえます。ものとして手に持つ道具が印章、紙に残る跡が印影で、日常では印鑑とまとめて呼びます。会社設立で作る印のうち法務局へ届け出る対象は代表者印だけで、届け出たあとは会社実印、届出印とも呼ばれます。銀行印・角印・ゴム印は、会社が必要に応じて用意する任意の印です。この区別が、あとで経費を考えるときの下地になります。
オンラインで登記を申請する場合、印鑑の提出は令和3年2月15日から任意になりました。書面で申請する場合は従来どおり必要です。「会社設立に印鑑は不要」と一般化はできないので、まず自社の申請方法を決めたうえで、いつ・いくらの印を買うかを考えることになります。
参照資料:法務省「商業登記規則が改正され,オンライン申請がより便利になりました(令和3年2月15日から)」
本題の経費の話は、検索すると「消耗品費でよい」「創立費にする」と答えがばらばらです。2026年10月23日に確認した範囲では、国税庁が会社の印鑑代を創立費と消耗品費のどちらにするかを明記した資料は見つかりませんでした。このページは、その空白を推測で埋めず、原文で言えるところまでを順に並べます。
会社設立の印鑑は「経費」になるのか|まず法人が負担する支出かを見る
会社設立のために買った印鑑は経費にできる、と言い切る前に、確かめる順番があります。最初の問いは「この支出は法人が負担するものか」です。登記前の会社はまだ存在しないため、発起人が自分の財布から払う場面がごく普通に起こります。払った人が誰かと、費用を負うのが誰かは、別々の問いです。
国税庁の法人税基本通達8-1-1は、法人の設立のために通常必要と認められる費用について、定款等に法人の負担とする定めがなくても、創立費の定義にいう「法人の負担に帰すべきもの」に該当するとしています。ただ、これは定款に書いていない点を問わないという趣旨にとどまります。印鑑の代金をどの科目に入れるかまでは決めていません。
会社設立の費用全体の内訳や総額の考え方は、設立費用を扱う姉妹サイトのテーマなので、ここでは印鑑に関わる部分だけを扱います。個人事業主が自分の印鑑を経費にする場面も、所得税の話として個人事業から法人への切り替えを扱う姉妹サイトの領分です。
この分類の中心になる個別の論点は、会社設立の印鑑代は創立費か消耗品費かの記事で条文を読んでいます。本文ではその前後の周辺論点を、検索で多い言葉に沿って順に見ていきます。
※1出典:国税庁「法人税基本通達 第8章 第1節 繰延資産の意義及び範囲等」(国税庁・確認日 2026年10月23日)
勘定科目の候補は一つではない|創立費・消耗品費・備品を並べて読む
法人税法施行令14条1項1号は、創立費をこう定めています。
創立費(発起人に支払う報酬、設立登記のために支出する登録免許税その他法人の設立のために支出する費用で、当該法人の負担に帰すべきものをいう。)
「設立のために支出」「法人の負担」の二つが条件です。同じ14条1項の本文には、資産の取得に要した金額とされるべき費用を除く、という書き方もあります。ですから、設立のために買ったという事情だけで、印鑑そのものの購入代金が自動的に創立費へ入るとは読めません。ここが、解説ごとに結論が割れる理由の一つです。
民間の解説記事を2026年10月23日に検索した範囲では、設立前に買った実印を創立費とする例、消耗品費や事務用品費とする例、金額が大きければ工具器具備品とする例が混在していました。どれも一つの考え方としては成り立ちますが、国税庁の原文で「印鑑ならこの科目」と決まっているわけではありません。
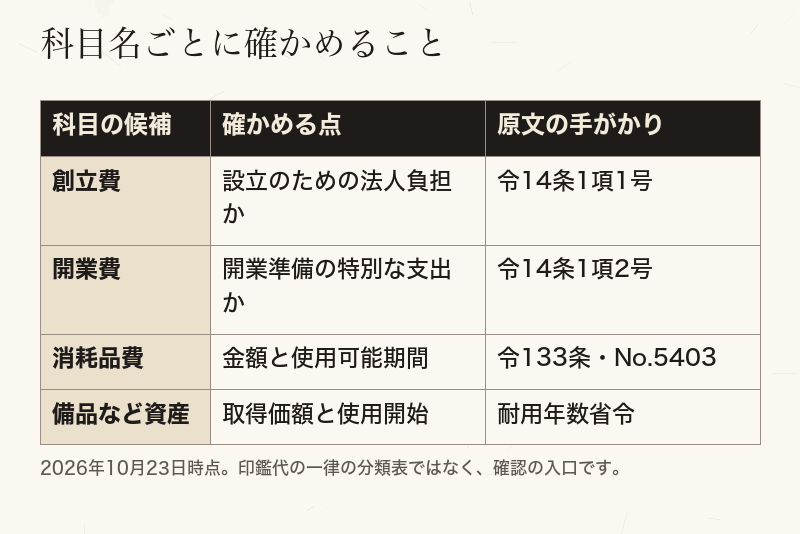
科目の選び方の背景は、子記事の条文解説でさらに詳しく追えます。
※2出典:e-Gov法令検索「法人税法施行令」(昭和四十年政令第九十七号)(デジタル庁(e-Gov)・確認日 2026年10月23日)
仕訳の前に残す記録|領収書・内訳・使い始めた日
検索窓に「会社設立 印鑑 仕訳」と打つ人が欲しいのは、借方と貸方の例でしょう。ただ、同じ印鑑代でも、設立前に個人が払ったのか、設立後に会社が払ったのか、一本ずつ買ったのかセット品なのかで、入力の形は変わります。入力する前に、記録をそろえるほうが先です。
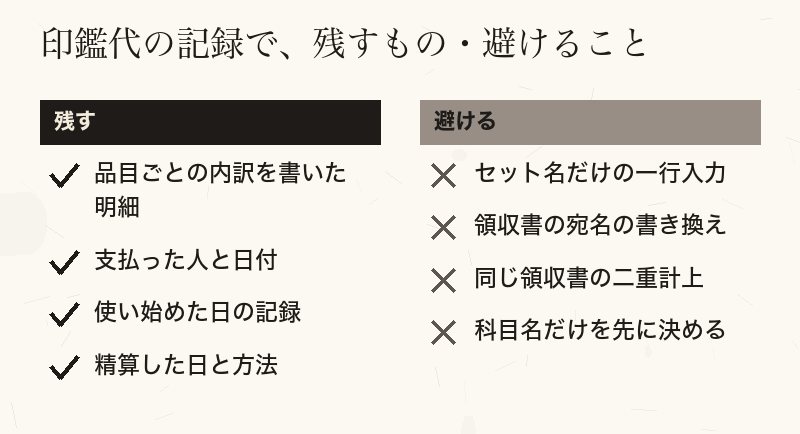
- 何を買ったか:代表者印、銀行印、角印、ゴム印、ケースなどの内訳(セット名だけで済ませない)
- いくらか:税込か税抜か、会社が採っている消費税の経理方式
- いつ・誰が払ったか:注文日、支払日、受け取った日、立て替えた人
- いつ使い始めたか:登記の届出に使った日や、銀行口座の届出に使った日
領収書の宛名にも注意が要ります。設立前なので、会社名で書いてもらおうにも、その会社はまだ登記されていません。個人名の領収書しかないときは、別紙に用途と負担の整理を書き添え、原本は発行者に確かめながら扱います。原本を自分で書き換えるのは避けます。
保存の面では、国税庁No.5930が、法人の帳簿や領収書などを確定申告書の提出期限の翌日から7年間保存するとしています(欠損金が生じた年度などは10年間)。2026年に設立した会社でも、該当する年度の条件を確認して管理します。領収書の宛名や立替精算の流れは、立て替えた印鑑代の精算の記事に具体的にまとめています。
※3出典:国税庁 タックスアンサー「No.5930 帳簿書類等の保存期間」(国税庁・確認日 2026年10月23日)
ハンコの種類別に見る経費の考え方|代表者印・銀行印・角印・ゴム印
「ハンコ 経費 勘定科目」と調べると、代表者印は創立費、銀行印は消耗品費、角印は事務用品費、といった対応表に出会うことがあります。分かりやすい反面、これを法令の決まりと受け取るのは危険です。印の種類によって科目が決まる、という規定は、今回確かめた国税庁・e-Gov の原文にありませんでした。
考え方としては、種類ではなく、支出の性質と金額を見ます。代表者印は法務局に届け出る印で、オンライン申請なら提出が任意、書面申請なら提出が必要という法的な位置づけがあります。しかし、その法的な位置づけと、帳簿上の科目は別の話です。届出の対象だから特別な科目になる、と結び付けることもできません。
| 印の種類 | 法的な位置づけ | 経費を考える視点 |
|---|---|---|
| 代表者印(会社実印) | 法務局へ届け出る対象。オンライン申請なら提出は任意 | 購入の時期と金額、設立のための負担か |
| 銀行印 | 届出は金融機関との取引。登記の対象ではない | 口座開設の準備として、いつ・誰が払ったか |
| 角印 | 任意。法律上の届出はない | 継続して使う物としての金額と使用開始 |
| ゴム印 | 任意。社名・住所の印字用 | 金額が小さい場合の判定(次の項で確認) |
セットで買ったときは、領収書が一枚でも、内訳の品目がどう分かれているかが手がかりになります。判定の単位は次の項で見ます。種類ごとの使い分けそのものは使い分けの分類で、本数の決め方は3本・4本セットの分類で扱っています。
※4出典:国税庁 タックスアンサー「No.5403 少額の減価償却資産になるかどうかの判定の例示」(国税庁・確認日 2026年10月23日)
100均のはんこでも金額の判定は同じ|通常1単位と10万円未満
「勘定科目 ハンコ 100均」と検索する人は、数百円の印を会社の経費にするとき、わざわざ難しい科目を考えなくてよいのでは、と感じているのでしょう。結論から言えば、この検索語に正面から答える国税庁の資料は、2026年10月23日の時点で確認できませんでした。確認できるのは、金額を判定する物差しの側です。
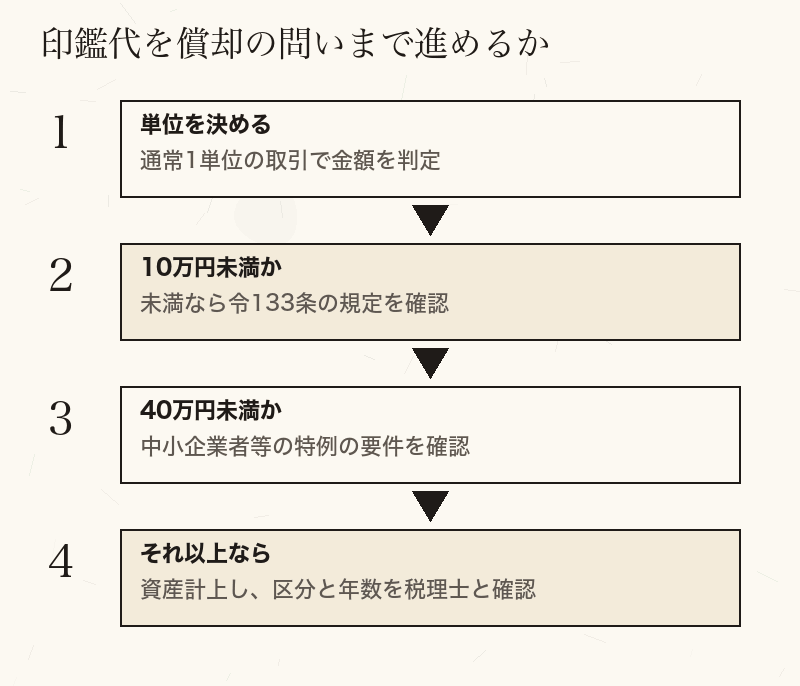
法人税法施行令133条1項は、取得価額が十万円未満であるものについて、事業の用に供した日の属する事業年度に損金経理をすれば、その金額を損金に算入する、という趣旨の規定です。国税庁No.5403は、取得価額10万円未満かどうかを、通常1単位として取引されるその単位ごとに判定するとしています。
取得価額が10万円未満又は20万円未満であるかどうかは、通常1単位として取引されるその単位、例えば、機械及び装置については1台又は1基ごとに、工具、器具及び備品については…
法人税基本通達7-1-11の言い方もほぼ同じ趣旨です。つまり、百円ショップで買ったかどうか、店がどこかは、物差しに出てきません。見るのは取得価額と、取引の単位です。極端に安い印でも、「経費にしてよい」と決めるのは、この判定を通ったうえで、損金経理をしたかどうかです。
経費として認められるかどうかは、安さではなく事業との関わりで見ます。法人の事業のために使う印かどうか、使い始めたのはいつか、という記録がそろっていれば、小さな金額の支出でも説明がつきます。
※5出典:国税庁「法人税基本通達 第7章 第1節 第2款 少額の減価償却資産等」(国税庁・確認日 2026年10月23日)
減価償却と耐用年数|10万円以上の印鑑やセットを買ったとき
「印鑑 減価償却 耐用年数」という検索語は、高価な印材を使った代表者印や、複数本をまとめたセットを買ったときに出てきます。取得価額が10万円未満であれば、前の項の規定で損金経理をする道がありますが、それ以上なら資産に計上し、耐用年数に応じて償却する流れが基本線になります。
ここで事実を一つ。耐用年数を定める「減価償却資産の耐用年数等に関する省令」の全文を、2026年10月23日に e-Gov の法令データで検索しました。別表の品目名に、印鑑・印章・はんこという語は出てきません。事務机や事務いす、キャビネットなどの「器具及び備品」の区分はありますが、印鑑がどの区分に入るかを条文が明示しているとは確認できませんでした。年数を決め打ちで書いた解説を見かけても、そのまま写さないでください。
中小企業者等には、取得価額が40万円未満の少額減価償却資産を、一定の要件のもとで取得価額相当額を損金に算入できる特例があります。国税庁No.5408(令和8年4月1日現在法令等)は、平成18年4月1日から令和11年3月31日までの間に取得して事業の用に供した場合と案内し、年度ごとの合計は300万円までです。青色申告など対象法人の要件もあるため、会社設立の直後だからといって自動的に使える制度ではありません。
印鑑の素材や本数で金額が大きく動く点は、相場の分類で前提条件ごとに見られます。帳簿の側では、金額が決まった理由を後から説明できるよう、見積もりの内訳を残しておくと役立ちます。
※6出典:e-Gov法令検索「減価償却資産の耐用年数等に関する省令」(昭和四十年大蔵省令第十五号)(デジタル庁(e-Gov)・確認日 2026年10月23日)
電子印鑑や電子署名の費用は、勘定科目より先に「何を買ったか」
「電子印鑑 勘定科目」でも検索されますが、これは前提の整理が先です。画像として押す電子印鑑、電子署名法にもとづく電子署名(当事者型・立会人型)、商業登記の電子証明書は、それぞれ別のものです。デジタル庁の電子署名のページは、電子署名について、作成者のなりすましや内容の改ざんを防ぐ仕組みであると説明しています。画像の電子印鑑と同じ効力があるとは、書かれていません。
2026年10月23日に電子印鑑の勘定科目を扱った資料を探しましたが、国税庁などの公的な資料は見つかりませんでした。民間の解説も、電子印鑑のメリットや法的効力の説明が中心で、会計処理まで書いたものは確認できていません。ですから「電子印鑑は何費」と言い切ることは、このページではしません。
代わりに、費用の中身を分けて考えます。支払いの正体が、画像データを作る作業への対価なのか、電子契約サービスの利用料なのか、ソフトウェアの購入なのか、商業登記の電子証明書の手数料なのかで、検討の入口が変わります。耐用年数の省令の別表には、ソフトウエアという区分があることまでは確認できます。ただし、サービスの利用料がこれに当たるかは契約内容次第なので、請求書の書き方を見て税理士と確認することになります。
会社設立のときの紙の印鑑代と合算して「印鑑関係費」にまとめてしまうと、後から中身をたどれなくなります。電子の費用は、印章の購入とは別の行で残しておきます。
※7出典:デジタル庁「電子署名」(デジタル庁・確認日 2026年10月23日)
自腹で立て替えた印鑑代と、法人の印鑑証明書の手数料
「会社で使う印鑑 自腹」で検索する人の多くは、設立の準備中に自分のお金で払ったものが、あとで会社の経費として戻ってくるのかを知りたいのだと思います。会社が負担することを確認できた立て替え分は、返す相手と金額を明らかにして精算します。そのとき、経費として計上することと、立替者へ返金することは別の処理です。両方を経費にすると、同じ取引を二重に数えるおそれがあります。
発起人が複数いて、一人が代表者印、別の人が銀行印を買った場合は、支払者ごとの明細を一つの一覧に集めます。精算の手順や、設立後に買い足したときの扱いは、立て替えた印鑑代の精算に具体的にまとめました。
印鑑そのものとは別に、法人の印鑑証明書の手数料も記録の対象です。法務省の登記手数料の表(2026年10月23日確認)では、印鑑証明書は書面請求が500円、オンライン請求で送付を受ける場合が450円、オンライン請求で窓口受取の場合が420円です。申請の方法と受け取り方によって金額が違うため、どの方法で請求したかを残します。手数料や郵便代の科目は、印鑑の購入代と同じ科目に合わせる必要はありません。
法人の印鑑証明書の取り方は証明書の分類、印鑑カードの交付は印鑑カードの分類に、手続きの条件をまとめています。発起人・役員個人の印鑑証明書(市区町村)は、必要書類を扱う姉妹サイトのテーマです。
※8出典:法務省「登記手数料について」(法務省・確認日 2026年10月23日)
まとめ|印鑑の経費は、中身・金額・使い始めを並べてから決める
会社設立の印鑑代は、経費にできるかどうかと、どの科目に入れるかが別の問いです。前者は法人が負担する事業上の支出かどうか、後者は創立費・開業費・消耗品費・資産といった候補のうち、支出の性質と金額、使い始めた年度に合うものを選ぶ作業になります。印鑑という品名だけでは、科目は決まりません。
確かめられた原文は、創立費の定義(令14条1項1号)、通達8-1-1、10万円未満の規定(令133条)と判定の単位(No.5403・7-1-11)、40万円未満の中小企業者等の特例(No.5408)までです。印鑑代の科目を国税庁が明記した資料、100均の印の扱い、電子印鑑の勘定科目、印鑑の耐用年数は、確認できませんでした。確認できないことを書かないのが、この分類の方針です。
会社設立の実務では、領収書、内訳、立替者、使い始めた日を一枚にまとめ、税理士に見せられる形にしておくのが近道です。5408の特例の最新の条件は、国税庁のページで確かめてください。個別の事例は、顧問の税理士に確認することをおすすめします。
※9出典:国税庁 タックスアンサー「No.5408 中小企業者等の少額減価償却資産の取得価額の損金算入の特例」(国税庁・確認日 2026年10月23日)
領収書を一枚に並べてみてください
会社設立の準備で受け取った領収書を机に出して、品目・金額・払った人・使い始めた日を一行ずつ書き出すところから始めてみてください。科目名はその後で構いません。下の一覧には、同じ迷いを抱えた法人の事例を解説したページを並べています。ただし順番は優劣ではありません。