会社設立の印鑑代は創立費?消耗品費?勘定科目の分かれ目を条文で確かめる
この記事で扱う印鑑
- 代表者印
- 銀行印
- 角印
- ゴム印
この記事が役に立ちそうな方
- 設立前に代表者印や銀行印を自分の財布で買い、領収書を手元に置いたままの人
- 会計ソフトに入力しようとして「創立費」と「消耗品費」のどちらを選ぶか迷っている人
- 解説サイトごとに書いてある勘定科目が違い、どれを信じればよいか分からなくなった人
この記事は、法令の定義と国税庁の公表資料から言えることまでを整理するものです。最終的な処理の判断は、顧問税理士の領分です。
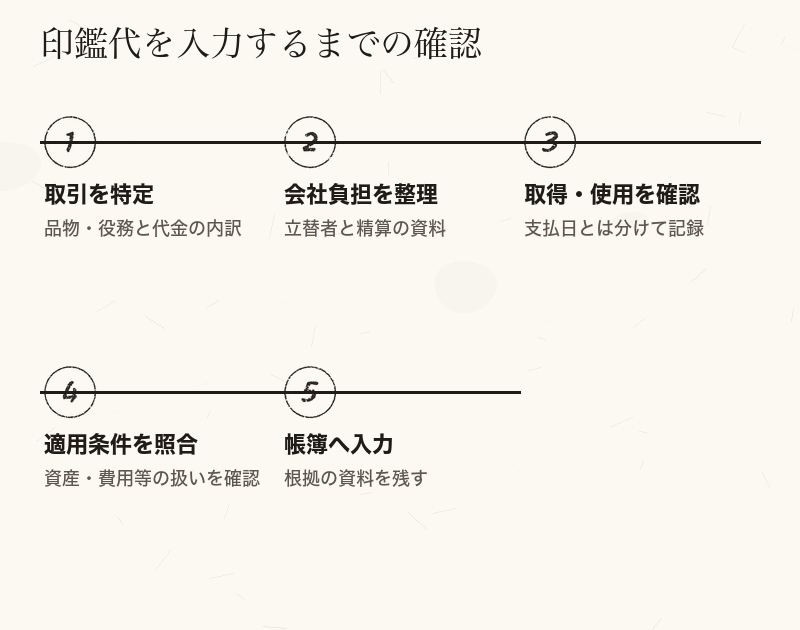
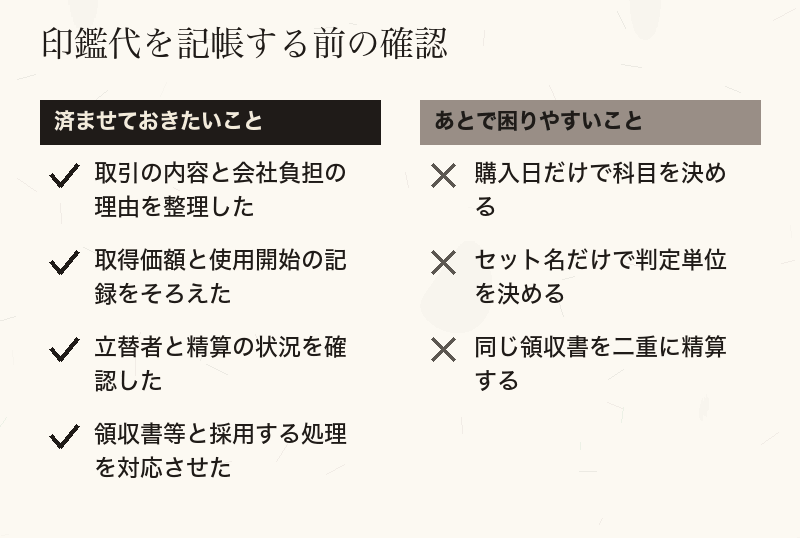
会社設立の準備で買った印鑑を、会計ソフトへどう入力するか。創立費、消耗品費、備品などの候補があっても、買った日だけで選ぶことはできません。支出の内容と、法人が負担する理由を記録し、適用する処理を確認してから入力します。
押す道具が印章、紙などに残る跡が印影です。ここでは一般的な呼称の印鑑も用います。代表者印を法務局へ提出したものが会社実印・届出印で、銀行印・日常用の角印・ゴム印の購入は任意です。オンライン登記では印鑑提出も任意ですが、紙の委任状を添付する場合など届出印が必要な条件があります。
参照資料:法務省「商業登記規則が改正され,オンライン申請がより便利になりました(令和3年2月15日から)」
印鑑の法的な用途と、印鑑代の税務上の分類は別の話です。以下は2026年10月12日に確認した法人税の資料による整理です。印鑑という品名を見て科目を自動的に決めるのではなく、会計上の費用と税務上の損金の違いも含めて、会社の処理を確認する材料にしてください。
印鑑代の記帳は、時期・性質・会社負担の確認から
法人のための支出であっても、支払った年度に全額を経費にできるとは限りません。印鑑そのものを取得した代金か、証明書の交付手数料かでも検討の入口が違います。会社設立の支出を一つの合計額にする前に、何に払ったのかを明らかにします。
- 内容と負担:買った品物・受けた役務と、法人が負担する理由を確認
- 日付:注文、支払い、受取、事業で使い始めた日を区別
- 取得価額:通常の取引単位と、消費税の経理方式を踏まえて確認
- 処理条件:資産計上、少額資産の規定、繰延資産等のどれに該当するか検討
代表者印だから創立費、角印だから消耗品費とする覚え方は適切ではありません。会社設立に使う予定で買った道具であっても、資産の取得費という面を確認する必要があります。印鑑の用途を説明する資料と、代金の処理を判断する資料を分けてそろえます。
設立前に個人が支払った場合は、法人へ引き継ぐ内容と精算の記録が必要です。発起人が法人なら、その法人側の支出との区別も確認します。誰かが支払ったという事実だけで、新設会社の負担になると決めつけないようにします。
※1出典:e-Gov法令検索「法人税法施行令」(昭和四十年政令第九十七号)(デジタル庁(e-Gov)・確認日 2026年10月12日)
創立費とは何か:法人税法施行令14条の定義を読む
法人税法施行令14条1項は、繰延資産となる費用を挙げています。最初に注意したいのは、資産の取得に要した金額とされるべき費用と前払費用を除く、という本文の条件です。そのうえで、1号に創立費の定義があります。
創立費(発起人に支払う報酬、設立登記のために支出する登録免許税その他法人の設立のために支出する費用で、当該法人の負担に帰すべきものをいう。)
定義には法人の設立のために支出し、その法人が負担すべき費用という条件があります。しかし、設立に役立ったという理由だけで、購入した物品すべてを創立費にできるわけではありません。印鑑そのものの取得代金をどう扱うかは、条文本文の除外条件と合わせて検討します。
請求書に「会社設立印鑑セット」と書いてあっても、それは商品の名称です。代表者印、銀行用の印、ケース等の内訳や取引の実態を確認します。登記前に買ったものをすべて創立費の欄へ入れる処理は、支出の性質を見落とすおそれがあります。
※2出典:e-Gov法令検索「法人税法施行令」(昭和四十年政令第九十七号)(デジタル庁(e-Gov)・確認日 2026年10月12日)
定款に書いていない印鑑代でも創立費になるか
会社設立に関する費用について、定款に記載がないと税務上の創立費にできないのか、という疑問もあります。国税庁の法人税基本通達8-1-1は、法人の設立に通常必要と認められる費用について、次の扱いを示しています。
法人がその設立のために通常必要と認められる費用を支出した場合において、当該費用を当該法人の負担とすべきことがその定款等で定められていないときであっても、当該費用は令第14条第1項第1号《創立費》に規定する「法人の設立のために支出する費用で、当該法人の負担に帰すべきもの」に該当するものとする。
この通達は、定款等に法人の負担とする定めがないという一点で、通常必要な設立費用を対象外にしないというものです。印鑑の代金がどの費用に当たるかを、品名だけで決める規定ではありません。また、税務の取扱いを示す通達を、会社法上の手続きがすべて不要になる根拠として使うことも避けます。
法人のために印鑑を用意した経緯と、誰が負担することを決めたかを整理します。資産の取得費に当たるかという前の確認も残ります。「定款に書いていなくてもよい」という部分だけを抜き出して、どんな支出でも創立費にできると読まないようにしてください。
設立の準備を誰が進めたかも記録しておく
発起人が複数いる会社設立では、誰が印鑑を注文し、誰が代金を払ったかが曖昧になりがちです。会社が負担すべき費用として精算するなら、支払った人の名前、日付、品目、金額を紙一枚に書き残しておけば、決算期に慌てずに済みます。
※3出典:国税庁「法人税基本通達 第8章 第1節 繰延資産の意義及び範囲等」(国税庁・確認日 2026年10月12日)
開業費・消耗品費を、購入時期だけで振り分けない
会社設立の後、事業開始までに買った印鑑なら開業費になる、と日付だけで判断するのも早計です。法人税法施行令14条1項2号の開業費には、開業準備のために特別に支出した費用という条件があります。同条本文の資産取得費等の除外も合わせて読みます。
印鑑のように継続して使う物を取得した代金と、開業の準備で受けた役務の対価は、同じ時期の支出でも性質が異なります。法人と個人事業では参照する税法も異なるので、個人の開業費を説明した記事をそのまま会社設立の帳簿へ当てはめないことも大切です。
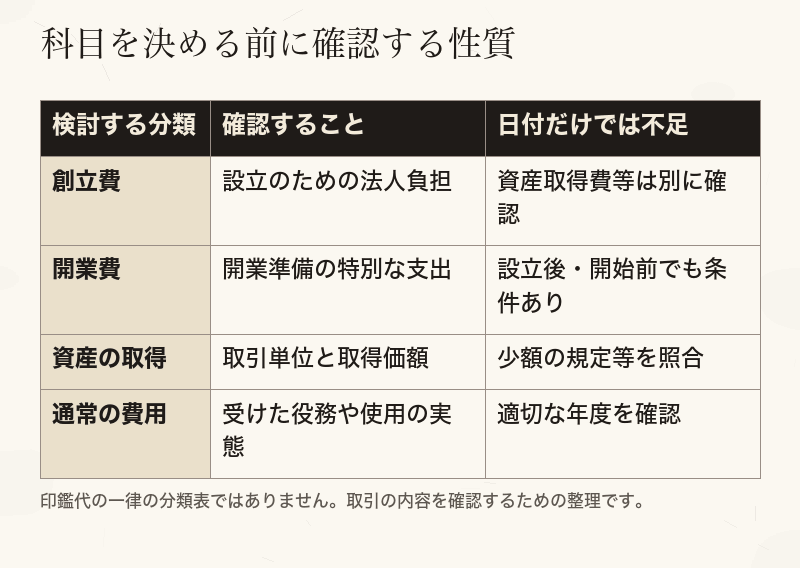
消耗品費や事務用品費という名称を使う場合でも、いつ損金に算入できるかは別に判断します。会計ソフトに科目が用意されていることと、その入力が税務上正しいことは同じではありません。少額資産の規定を使うなら、取得価額と供用年度、損金経理の条件を確認します。
似た支出に同じ方針を使うことは大切ですが、誤った処理を毎回続ければよいわけではありません。過去の印鑑代と金額や用途が違うときは、前回の科目をコピーする前に見直します。分類が決まらない取引は、領収書の内訳と使い始めた時期を添えて税理士へ相談します。
※4出典:e-Gov法令検索「法人税法施行令」(昭和四十年政令第九十七号)(デジタル庁(e-Gov)・確認日 2026年10月12日)
10万円未満の規定は、使い始めた年度の処理が条件
印鑑を減価償却資産として扱う場合、少額であれば一定の条件で取得価額を損金にする規定があります。ここでは自社で使う場合を考えます。貸付用などには除外条件があるので、法人がどのように使用するかも確認してください。
法人税法施行令133条1項は、取得価額が「十万円未満であるもの」か、使用可能期間が「一年未満であるもの」について、事業に使い始めた年度に損金経理をすれば、その金額を損金に算入する、という書きぶりです。この二つの線引きは、国税庁のタックスアンサーNo.5403にも整理されています。
2 取得価額が10万円未満のもの この取得価額は、通常1単位として取引されるその単位ごとに判定します。
「10万円未満」なので、取得価額がちょうど10万円のものは、この金額条件には入りません。また、支払った日ではなく、事業の用に供した事業年度の損金経理が条件です。いったん資産に計上したものを、後の年度でまとめて損金経理すれば同じ扱いにできる、とはされていません。
参照資料:国税庁「消費税等の経理処理方式の違いによる少額の減価償却資産の判定」
※5出典:国税庁 タックスアンサー「No.5403 少額の減価償却資産になるかどうかの判定の例示」(国税庁・確認日 2026年10月12日)
セットの判定単位と、中小企業者等の特例を確認する
代表者印と銀行印を一緒に買った場合、税務の金額判定を一本ずつ行うのか、一組で行うのかが問題になります。法人税基本通達7-1-11は、通常一単位として取引される単位で判定し、工具・器具・備品では一個、一組、一そろい等としています。
ただし、セットという商品名や、一枚の領収書になっていることだけでは結論を出せません。何を一つの取引単位として取得したのか、各品物の使い方や付属品との関係を確認します。請求書を分ければ必ず別単位になる、という考え方も避けます。
| 手元に残す情報 | 判定のために確かめること |
|---|---|
| 各印鑑の仕様と内訳 | 通常どの単位で取引されるものか |
| セットや付属品の内容 | 各品物の機能と取引の実態 |
| 取得日・使用開始日 | どの制度の適用時期に当たるか |
中小企業者等の少額資産の特例もあります。国税庁No.5408では、2026年4月1日以後の取得等について基準を40万円未満とし、対象期間を2029年3月31日までと案内しています。青色申告、対象法人の規模・除外条件などを満たす必要があり、会社設立直後だから自動的に使える制度ではありません。
この特例の限度は原則として一事業年度の合計300万円で、年度が1年未満なら月数に応じた調整があります。供用年度の損金経理と明細書の添付も必要です。印鑑以外に取得した資産と合わせて条件を確認し、取得時期が改正前ならその時期の基準を調べます。
参照資料:国税庁「法人税基本通達 第7章 第1節 第2款 少額の減価償却資産等」
※6出典:国税庁 タックスアンサー「No.5408 中小企業者等の少額減価償却資産の取得価額の損金算入の特例」(国税庁・確認日 2026年10月12日)
創立費を計上する場合の償却と記録
支出の性質を確認した結果、税務上の創立費に該当する費用がある場合の話です。法人税法施行令64条1項1号は、その償却限度額を、繰延資産の額から既に損金に算入した償却額を差し引いた金額としています。印鑑代を先に創立費と決めてしまうための規定ではありません。
税務上は未償却の残額が限度となる扱いで、任意償却と呼ばれます。ただし、法人税法32条の損金経理等の条件も関わります。税務上の限度額を説明したものと、会計上どの年度に費用として処理するかは区別し、採用する会計の取扱いと申告の処理を照合します。
費用を何年か残す場合も、総額だけを帳簿へ記載すると中身が分からなくなります。会社設立に関する支出の一覧へ、取引の根拠と処理した額を残します。あとで印鑑の購入代と証明書の手数料を見分けられるよう、領収書ごとの内訳を維持してください。
- 創立費に該当すると判断した費用の内訳と金額
- 支払った日と、立て替えた人の名前
- 領収書の控え(宛名が個人か会社設立前の社名か)
- 償却した年度と金額
この四つが一枚にまとまっていれば、税理士に見せたときの確認も早く済みます。会社設立の費用全体の内訳や総額の考え方は、設立費用を扱う姉妹サイトの領域なので、ここでは印鑑に関わる部分だけにとどめます。
参照資料:e-Gov法令検索「法人税法」
※7出典:e-Gov法令検索「法人税法施行令」(昭和四十年政令第九十七号)(デジタル庁(e-Gov)・確認日 2026年10月12日)
印鑑のまわりで出ていくお金:証明書の手数料など
印鑑そのものとは別に、法人の印鑑証明書の交付手数料も記録します。法務省の2025年4月1日からの料金表では、1通につき書面請求500円、オンライン請求の送付450円、オンライン請求の窓口受取420円です(2026年10月12日原文確認)。申請方法と受取方法を区別して記録します。
証明書の手数料と印章の購入代は別の取引です。少額だから同じ科目でよい、税額には関係しないと扱わず、取得した証明書の用途と会社の処理方針を確認します。支払額、請求日、立替者が分かる資料を残し、同じ金額を別の精算書で二重に計上しないようにします。
印鑑届出等で個人の印鑑証明書を用意する場合もありますが、添付や援用の条件は提出する人と方法で異なります。法人の印鑑証明書と混同せず、会社設立で必要となった支出かを整理します。個人の証明書の具体的な準備は必要書類のテーマで確認してください。
※8出典:法務省「登記手数料について」(法務省・確認日 2026年10月12日)
まとめ:印鑑代の内容を整理してから処理を決める
会社設立の印鑑代は、登記前か後かという日付だけで科目が決まるわけではありません。法人が負担する支出か、資産の取得費か、どの時点で事業に使用したかを確認します。創立費や開業費の定義には、対象となる費用の性質に条件があります。
- 創立費等の定義を読むときは、資産取得費等の除外も確認
- 少額資産は通常の取引単位、取得価額、供用年度と損金経理を照合
- 中小企業者等の特例は取得時期、法人の条件、年度の限度額と申告手続きを確認
- 会計上の科目と税務上の損金算入条件を分け、根拠の資料を保存
領収書があればどんな科目でもよい、ということではありません。注文書、内訳、使用開始日、立替精算の資料をそろえると、判断に必要な事実を説明しやすくなります。税理士へ確認するときも、候補の科目名だけでなく、何を買い、誰がどう使うのかを伝えてください。
印鑑の値段の相場や、どこで作るかは、ここでは深入りしません。代表者印と銀行印を分けるかどうかで本数も代金も変わるので、種類と本数の分類も覗いてみてください。
※9出典:国税庁「法人税基本通達 第7章 第1節 第2款 少額の減価償却資産等」(国税庁・確認日 2026年10月12日)
入力する前に、印鑑代の根拠を一組にまとめましょう
会社設立の支出から印鑑の購入代、付属品、証明書の手数料を取り出し、それぞれの内訳と日付を確認してください。そのうえで、法人が負担する理由や使用開始の状況を整理します。資料だけでは判断できない点を明確にして相談すれば、必要な条件を確かめながら処理を決められます。